Un descuento puede parecer una oportunidad y, sin embargo, terminar aumentando el gasto. La clave no está solamente en cuánto baja el precio, sino en cuánto se paga realmente, qué condiciones tiene la promoción y si el producto era algo que hacía falta comprar.
Un descuento suele generar una sensación inmediata de ahorro. Cuando un producto exhibe una rebaja del 30%, 40% o 50%, la decisión parece lineal: costaba más, ahora cuesta menos y la oportunidad parece clara.
Sin embargo, un desacierto recurrente altera este cálculo: priorizar el porcentaje promocional por encima del gasto total que implica la compra.
Una oferta puede ser completamente válida y aun así no representar un ahorro para quien compra. Si el producto no hacía falta, si la promoción obliga a llevar más unidades o si la financiación eleva el costo total, la operación puede terminar demandando más dinero del previsto.
TE PUEDE INTERESAR:
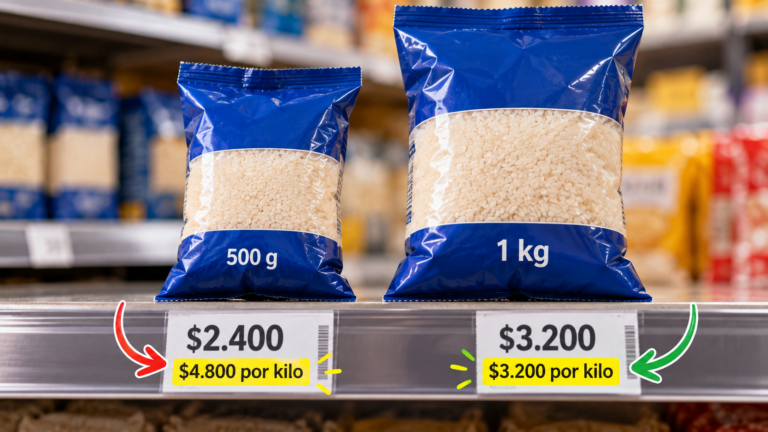
La diferencia es sencilla: pagar menos que antes no significa necesariamente gastar menos.
El descuento puede ser real y la compra seguir sin convenir
Supongamos que una persona encuentra una campera de $100.000 con un descuento del 40%. El precio promocional queda en $60.000.
La primera cuenta parece evidente: “$40.000 de ahorro”.
Pero hay una pregunta anterior: ¿esa persona tenía previsto gastar $60.000 en una campera?
Si la respuesta es no, la promoción no generó un ahorro de $40.000. Generó un gasto de $60.000 que probablemente no estaba contemplado.
Eso no significa que el comercio esté haciendo algo incorrecto. El precio puede ser efectivamente más bajo que antes. El problema está en confundir una reducción del precio con un ahorro personal.
También importa lo que acompaña a la oferta. En Argentina, la Ley de Defensa del Consumidor establece que la información sobre los bienes y sus condiciones de comercialización debe ser cierta, clara y detallada. Además, las ofertas dirigidas al público deben informar su vigencia, modalidades, condiciones o limitaciones.
Por eso, el porcentaje que aparece destacado en una publicidad es apenas una parte de la información necesaria para decidir.
El 2×1, los combos y otros gastos pueden cambiar la cuenta
Una de las situaciones más fáciles de detectar aparece con las promociones que exigen comprar más cantidad.
Un “2×1” puede ser conveniente si se necesitaban dos unidades. Pero si solamente hacía falta una, llevar la segunda porque está incluida en la promoción significa desembolsar más dinero del que se tenía previsto gastar.
Defensa del Consumidor recomienda que, cuando una promoción sea un 2×1, quede claro el precio por unidad y que las ofertas informen de manera clara sus condiciones. También señala que, cuando existe una cantidad limitada de productos, debe informarse esa disponibilidad.
Con los combos ocurre algo parecido. Que varios productos juntos tengan un precio inferior al de comprarlos por separado no demuestra, por sí mismo, que el consumidor esté ahorrando. La comparación útil es otra: ¿cuánto costaría comprar solamente lo que realmente necesitaba?
También pueden aparecer gastos adicionales. En las compras, el precio que interesa es el importe total que finalmente debe abonar el consumidor. La normativa vigente sobre exhibición de precios establece que el precio mostrado debe corresponder al importe total y final, y contempla además cómo debe informarse una operación financiada.
Por eso, mirar solamente el número que aparece junto al porcentaje de descuento puede dejar afuera una parte importante de la cuenta.
Una cuota baja puede hacer que una compra parezca más barata
La financiación merece una comprobación aparte.
Un producto puede costar $300.000 al contado y ofrecerse en 12 cuotas de $33.000. La cuota individual parece accesible, pero al terminar de pagar se habrán desembolsado $396.000.
La comparación relevante, entonces, no es “$33.000 por mes”, sino $396.000 frente a $300.000 al contado.
La normativa argentina exige que las operaciones financiadas informen datos como el precio de contado, la cantidad y el monto de las cuotas y el Costo Financiero Total. En el comercio electrónico también debe informarse ese costo financiero.
El Costo Financiero Total permite conocer de manera más completa cuánto cuesta financiar una operación, porque incorpora la tasa de interés y otros cargos relacionados con la financiación.
Por eso, una cuota que parece baja no necesariamente representa una compra barata. Para comparar, hay que mirar el costo de toda la operación.
Cómo comprobar si una promoción realmente conviene
Antes de dejarse llevar por el porcentaje de descuento, conviene cambiar el orden de las preguntas.
La primera debería ser: ¿realmente necesito este producto?
Si la respuesta es sí, recién entonces tiene sentido analizar si la promoción mejora la compra.
La segunda pregunta es: ¿cuánto voy a pagar en total?
Hay que considerar el precio que efectivamente se desembolsará y, cuando corresponda, los costos asociados a la operación.
La tercera es: ¿qué condiciones tiene la oferta?
Puede requerir una determinada cantidad de unidades, un medio de pago específico o una financiación particular. Esas condiciones forman parte del precio real de la decisión.
La cuarta es: ¿cómo queda frente a otras alternativas?
Un descuento del 50% no demuestra por sí solo que el precio final sea el mejor disponible. Una promoción puede ser atractiva respecto del precio anterior y, al mismo tiempo, no ser la opción más conveniente frente a productos similares.
La información oficial para consumidores recomienda precisamente revisar el precio anterior cuando se anuncia un descuento y comprobar el precio por unidad en promociones como el 2×1.
Hay además un cambio regulatorio que conviene conocer: la Resolución 446/2025 establece que la publicidad de bienes o servicios que implique una oferta debe permitir acceder a información sobre su vigencia, las condiciones de comercialización y, cuando corresponda, las limitaciones de stock.
Eso no significa que el consumidor deba convertirse en especialista en normativa antes de comprar. Significa que una promoción debe evaluarse con toda la información disponible y no solamente con el porcentaje que aparece en grande.
La pregunta que puede evitar una compra innecesaria
Hay una prueba sencilla para distinguir una oportunidad de una compra impulsada por el descuento:
Si mañana desapareciera el cartel de oferta, ¿seguirías queriendo comprar ese producto al precio que vas a pagar hoy?
Si la respuesta es sí, la promoción puede representar una buena oportunidad, siempre que el precio final sea competitivo y las condiciones resulten convenientes.
Si la respuesta es no, probablemente la rebaja esté teniendo más peso en la decisión que la necesidad real del producto.
Eso no convierte a las ofertas en algo negativo. Una promoción puede ser muy conveniente cuando reduce el precio de una compra que ya estaba prevista.
El problema aparece cuando el descuento cambia la pregunta. En lugar de pensar “¿cuánto necesito gastar?”, el consumidor empieza a pensar “¿cuánto estoy dejando de pagar?”.
La diferencia parece pequeña, pero puede modificar por completo la decisión.
El verdadero ahorro no está en conseguir el mayor porcentaje de descuento, sino en pagar un precio conveniente por algo que realmente se necesitaba, teniendo en cuenta el costo total y las condiciones de la compra.
Fuentes consultadas
- Argentina.gob.ar — Ley 24.240 de Defensa del Consumidor: respalda las obligaciones de información sobre bienes, condiciones de comercialización y operaciones de crédito para consumo.
- Argentina.gob.ar — Resolución 7/2002, Defensa del Consumidor: respalda los requisitos de información para precios financiados y el Costo Financiero Total.
- Argentina.gob.ar — Consejos de Defensa del Consumidor para compras: respalda las recomendaciones sobre descuentos, precio anterior, promociones 2×1, disponibilidad y financiación.
- Argentina.gob.ar — Resolución 446/2025: establece requisitos de acceso a información sobre vigencia, condiciones de comercialización y limitaciones de stock en publicidad de ofertas.
LO MÁS LEÍDO
 Dramas & Momentos Difíciles
Soledad Pastorutti atraviesa un doloroso momento familiar y contó cómo cambió su vida
 TV y Medios
La verdadera razón por la que Maru Botana come poco en MasterChef y es duramente cuestionada: “No necesito…”
 TV y Medios
Jimena Barón anunció una inesperada noticia de embarazo: “Voy a ser abuela en 10 días”
 Info en video
Antonio Grimau: la búsqueda de su hijo Lucas duró más de un mes y terminó con un hallazgo en una morgue
 Parejas y Ex
La versión de Santiago Riva Roy sobre una supuesta infidelidad de Emanuel Ortega: “La amante es…”
 TV y Medios
El desgarrador llanto de Maxi López por la tragedia que marcó su vida para siempre: “Se murió joven”
TAMBIÉN PODÉS VER
 Consumo
El truco de los envases para parecer más grandes de lo que realmente son
 Consumo
Usar demasiado detergente para lavar los platos puede hacerte gastar más dinero: por qué ocurre
 Consumo
Por qué las empresas venden por separado productos que antes venían juntos
 Consumo
Por qué cada vez más argentinos hacen las compras del supermercado desde el celular
 Consumo